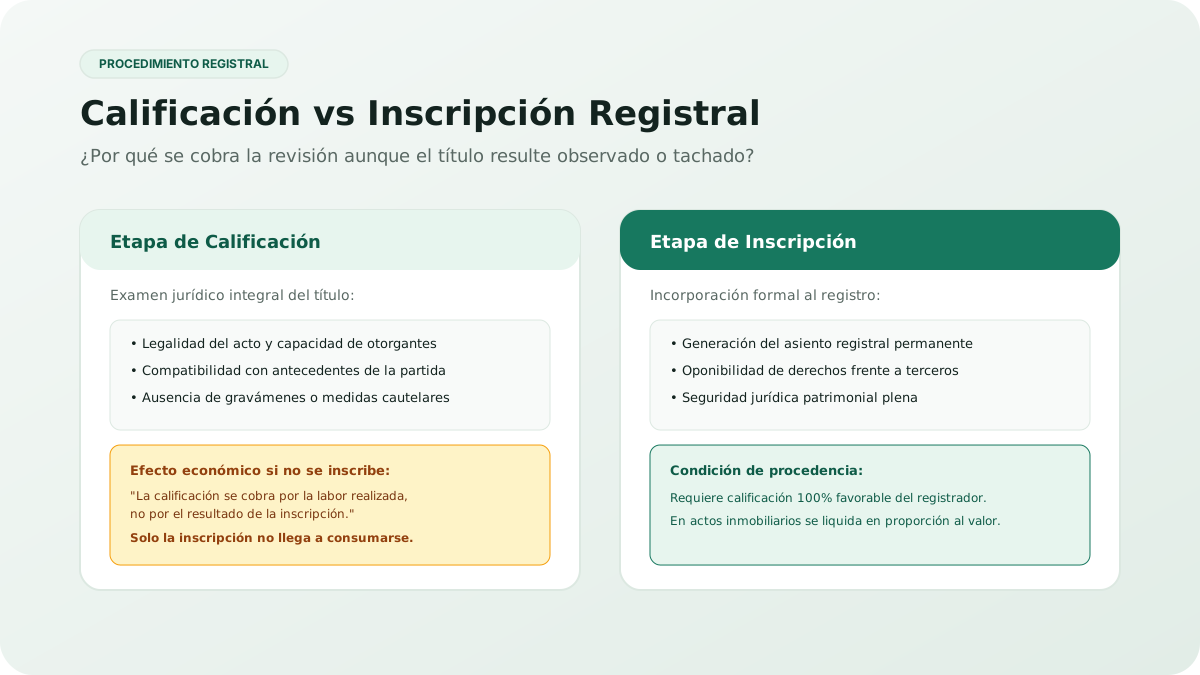
Todo título presentado atraviesa dos etapas con costos distintos. La calificación registral evalúa; la inscripción registral asienta. Entender la diferencia explica por qué se paga aunque el título no llegue a inscribirse, y qué ocurre cuando el registrador formula observación.
¿Qué significa calificar un título?
Calificar es examinar jurídicamente el documento presentado. El registrador público verifica la legalidad del acto, la capacidad de los otorgantes, la validez formal del instrumento y su compatibilidad con el antecedente registral.
Esta evaluación registral no es un trámite automático. Implica comparar el título con lo ya inscrito en la partida, comprobar que no existan gravámenes incompatibles y confirmar que el acto sea efectivamente inscribible. De ese trabajo profesional deriva el derecho de calificación, que remunera el análisis con independencia de su resultado.
¿Qué es la inscripción registral?
La inscripción es la incorporación efectiva del acto al registro mediante un asiento registral. A partir de ese momento el acto produce efectos frente a terceros y consta en la partida de forma permanente.
Solo se produce cuando la calificación resulta favorable. Un título observado o tachado no genera asiento, y por tanto tampoco se consuma el servicio de inscripción. Esta secuencia lógica explica el tratamiento económico diferenciado de ambos conceptos dentro del procedimiento registral.
¿En qué momento se genera cada derecho?
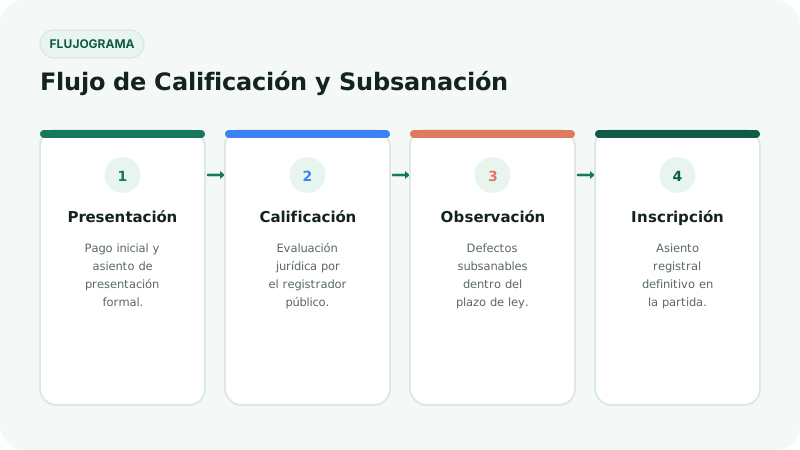
Ambos se liquidan al presentar el título, en un pago único que cubre los dos conceptos. El asiento de presentación se extiende una vez acreditado ese abono.
| Etapa | Derecho asociado |
|---|---|
| Presentación | Calificación e inscripción |
| Calificación favorable | Se consuma la inscripción |
| Observación o tacha | Posibles derechos adicionales |
La liquidación inicial puede modificarse si el registrador detecta actos adicionales o valores distintos a los declarados. Esa es la razón por la que ninguna estimación previa vincula al registro.
¿Cómo se diferencia el pago de calificación del pago de inscripción?
El de calificación retribuye un servicio ya prestado; el de inscripción, un resultado. Esta distinción tiene una consecuencia económica directa y a menudo incómoda.
“La calificación se cobra por el trabajo, no por el éxito.”
Si el título es tachado o el interesado desiste, los derechos de calificación cobrados no se devuelven. Obtener una devolución exigiría acreditar que el error fue imputable al registro, lo que en la práctica resulta difícil. Conviene asumirlo al presupuestar cualquier trámite de inscripción.
¿Qué sucede si el título es observado?
Una observación registral señala defectos subsanables. El registrador identifica qué falta o qué debe corregirse y otorga un plazo para subsanar.
El título observado no se inscribe hasta que se atienda la observación. Si la subsanación llega dentro del plazo, el trámite continúa; si no, el título puede tacharse. En cualquiera de los dos escenarios, los derechos de calificación ya devengados permanecen a favor del registro.
¿Se pueden generar nuevos pagos durante el procedimiento?
Sí, en varios supuestos. El reingreso de un título tras subsanación puede generar nuevos derechos según el caso y la naturaleza del defecto corregido.
| Situación | Posible efecto |
|---|---|
| Subsanación simple | Sin derechos nuevos |
| Reingreso con acto adicional | Derechos por el acto |
| Valor rectificado al alza | Ajuste de inscripción |
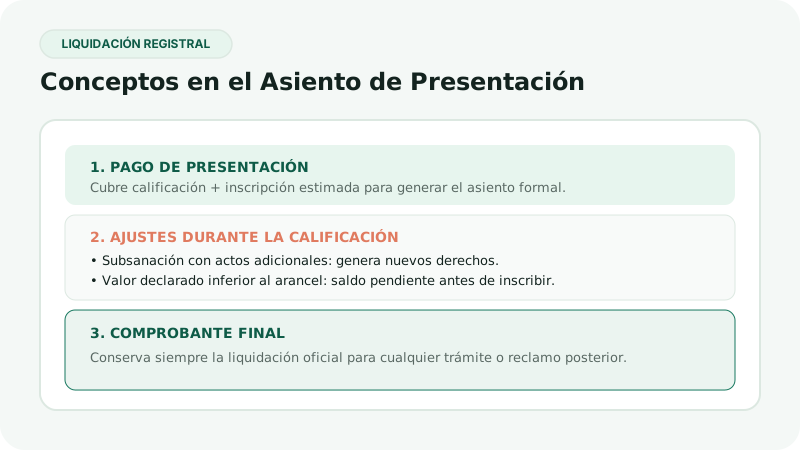
También surge un saldo pendiente cuando el registrador determina que el valor declarado era inferior al correspondiente. En ese caso la liquidación se ajusta antes de proceder a la inscripción.
¿Cómo aparece la liquidación registral?
La liquidación registral desglosa cada concepto por separado. Muestra el acto, la base de cálculo aplicada y el importe correspondiente a calificación e inscripción.
Ese desglose permite verificar el cálculo. Si tu estimación previa difería, la liquidación revela dónde estuvo la discrepancia: un acto que no habías contemplado, una base distinta o una tarifa actualizada. Guardar el comprobante facilita cualquier reclamación posterior.
¿Cómo comprobar los conceptos incluidos en el pago?
Revisa que aparezcan todos los actos de la escritura y ninguno más. Contrasta después la base de cálculo con el valor declarado en el documento notarial.
Verifica también que la tarifa aplicada corresponda al año en curso. Las tasas se actualizan anualmente mediante resolución, y un título presentado a principios de año puede liquidarse con valores distintos a los del ejercicio anterior. Esta revisión de pago toma pocos minutos y detecta la mayoría de las discrepancias.
¿Qué hacer si el importe calculado no coincide con la liquidación?
Primero identifica la causa comparando conceptos uno a uno. La diferencia suele deberse a un acto no contemplado en tu estimación o a una base de cálculo distinta.
Si tras la revisión sigues considerando que existe un error, plantéalo en la propia oficina registral aportando tu cálculo y el documento notarial. El personal puede explicar el criterio aplicado. Recuerda que la determinación final de los derechos registrales pendientes corresponde al registrador dentro de su función calificadora.
Caso práctico: la observación costosa
Un usuario presentó una compraventa con un error en el número de partida. El título fue observado y, al subsanar, incorporó por conveniencia una rectificación de área que no figuraba en el documento original. El reingreso generó derechos por ese acto adicional. El interesado protestó por el cobro, sin advertir que había introducido voluntariamente un nuevo acto inscribible durante la subsanación.
Conclusión
Ya sabes qué es calificación registral y en qué se diferencia de la inscripción. Una remunera la revisión, la otra el asiento efectivo.
Presupuesta contando con que la calificación no se devuelve si el título se tacha. Revisa siempre la liquidación concepto por concepto y consulta en la oficina registral ante cualquier discrepancia.