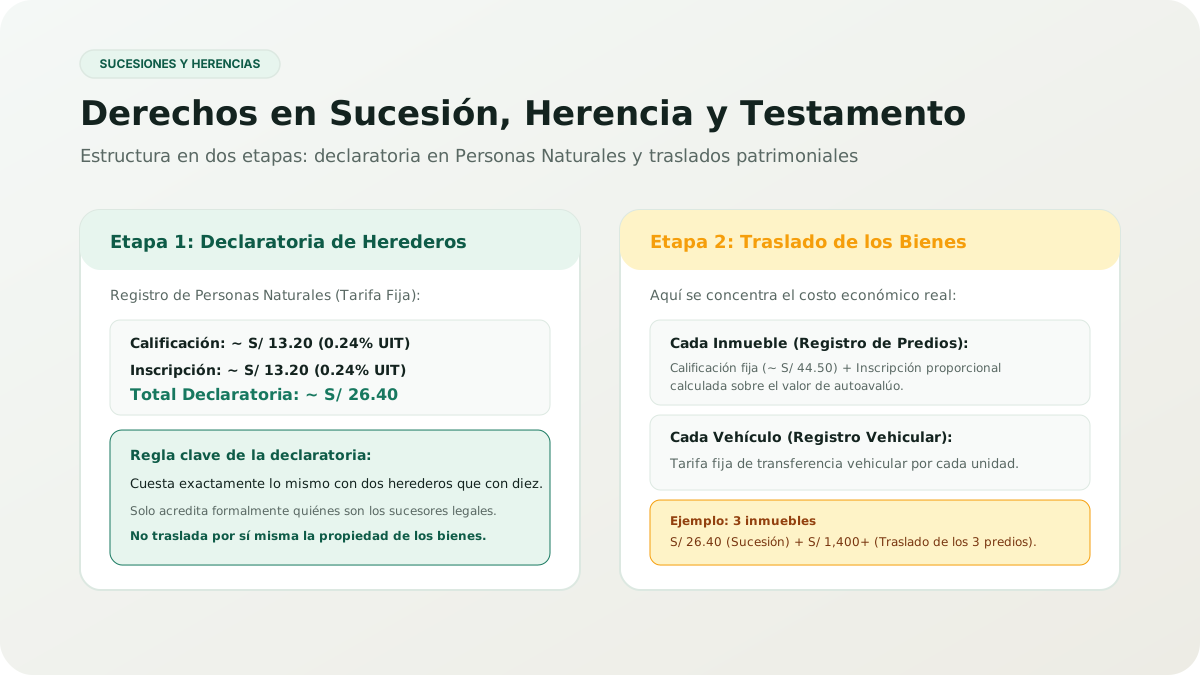
Tras un fallecimiento, inscribir la sucesión es el paso que permite disponer de los bienes. Los derechos registrales de una herencia suelen ser moderados, pero se multiplican cuando existen inmuebles. Esta guía explica cada supuesto y cómo estimar el costo total del trámite sucesorio.
¿Qué trámites de sucesión pueden inscribirse?
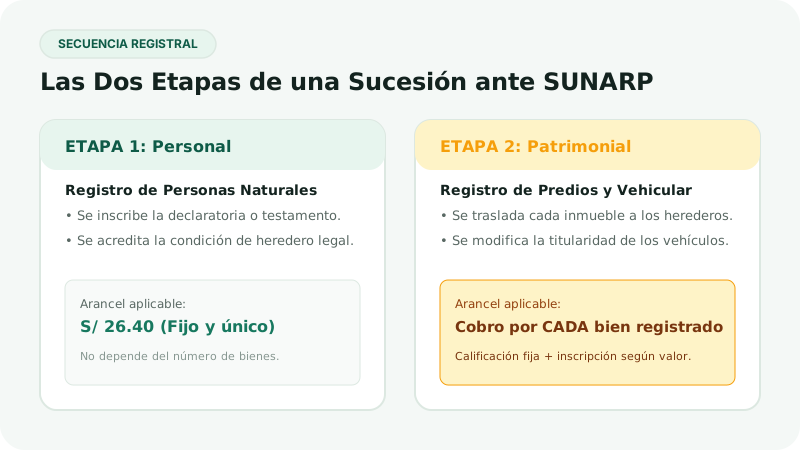
La sucesión registral comprende varios actos encadenados. El primero es la inscripción de la declaratoria de herederos o del testamento en el Registro de Personas Naturales.
Después vienen las transferencias de los bienes concretos. Cada inmueble del causante requiere su propia inscripción en el Registro de Predios; cada vehículo, en el Registro de Bienes Muebles. Esta estructura en dos niveles explica por qué el costo de una inscripción de herencia depende sobre todo del patrimonio involucrado.
¿Cómo calcular los derechos de una sucesión intestada?
La sucesión intestada se inscribe cuando el causante no dejó testamento. Tramitada notarial o judicialmente, culmina con una declaratoria que debe registrarse.
Su inscripción en Personas Naturales opera con tarifa fija y montos reducidos. En 2026, la referencia ronda los S/13.20 de calificación más S/13.20 de inscripción, equivalentes al 0.24% de la UIT cada uno. El total de unos S/26.40 sorprende por lo modesto, pero conviene recordar que solo cubre el primer paso del procedimiento sucesorio.
¿Qué costo tiene inscribir una declaratoria de herederos?
La declaratoria de herederos sigue exactamente ese esquema fijo. Se paga una sola vez, con independencia del número de herederos declarados o del valor del patrimonio.
“La declaratoria cuesta lo mismo con dos herederos que con diez.”
Este carácter fijo la diferencia netamente de los actos inmobiliarios. Donde una compraventa escala con el valor del bien, la inscripción de sucesión mantiene su importe constante. La carga económica aparece después, al trasladar cada bien a nombre de los herederos.
¿Cómo se registra una transferencia por herencia?
La transferencia hereditaria traslada cada inmueble del causante a los herederos declarados. Se inscribe en el Registro de Predios, en la partida correspondiente a cada bien.
| Elemento | Efecto en el costo |
|---|---|
| Número de inmuebles | Multiplica la calificación |
| Valor de cada bien | Determina la inscripción |
Cada inmueble genera su propio derecho de calificación, cercano a S/44.50 en 2026. Una sucesión con dos inmuebles suma unos S/89 solo por ese concepto, más los derechos de inscripción de cada propiedad heredada.
¿Qué derechos pueden generarse al inscribir un testamento?
La inscripción testamentaria sigue una lógica similar a la declaratoria. El testamento otorgado ante notario se inscribe en el Registro de Personas Naturales con tarifa fija.
También son inscribibles su revocación y las modificaciones posteriores, cada una con sus propios derechos. Conviene distinguir el otorgamiento del testamento, que es un acto notarial con sus honorarios, de su inscripción registral, que genera derechos independientes ante el registro público.
¿Cómo calcular la inscripción de un inmueble heredado?
Suma el derecho de calificación fijo más el de inscripción calculado sobre el valor del bien. La tarifa sigue las reglas generales del Registro de Predios.
| Valor del inmueble | Inscripción aproximada |
|---|---|
| S/60,000 | S/180 |
| S/120,000 | S/360 |
| S/250,000 | S/750 |
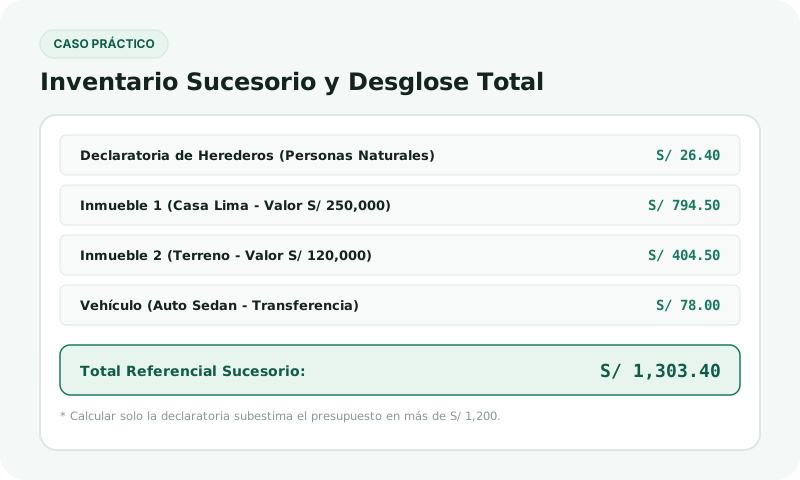
A cada cifra añade la calificación correspondiente. Para una sucesión con dos inmuebles de S/120,000 cada uno, el cálculo referencial rondaría los S/26.40 de la declaratoria más unos S/809 por ambos traslados, según la adjudicación hereditaria acordada.
¿Qué documentos se necesitan para el trámite?
La documentación varía según la vía elegida, notarial o judicial, pero existe un núcleo común.
| Documento | Función |
|---|---|
| Acta de defunción | Acredita el fallecimiento |
| Declaratoria o testamento | Identifica a los herederos |
| Partidas registrales | Identifican los bienes |
Faltando cualquiera de ellos, el título será observado y el trámite se dilatará. Reunir el documento sucesorio completo antes de presentar ahorra reingresos y los derechos adicionales que pueden acompañarlos.
¿Cómo se determina el acto registral aplicable?
Depende de qué se esté inscribiendo y dónde. La declaratoria va a Personas Naturales; los inmuebles, a Predios; los vehículos, a Bienes Muebles.
Un mismo expediente sucesorio genera, por tanto, inscripciones en registros distintos con tarifas distintas. Identificar cada una por separado es imprescindible para estimar el costo registral total. Calcular solo la declaratoria produce una cifra que subestima gravemente el desembolso real.
¿Cómo estimar los derechos antes de presentar la solicitud?
Elabora un inventario de bienes antes de calcular. Anota cada inmueble con su valor y cada vehículo con su partida.
Calcula después tres bloques: la declaratoria, las transferencias inmobiliarias y las vehiculares. Suma los tres y añade un margen para observaciones. Los honorarios notariales o judiciales van aparte y suelen superar a los derechos sucesorios registrales en las sucesiones de patrimonio modesto.
Caso práctico: la sucesión de tres inmuebles
Una familia estimó el costo de inscribir la herencia paterna en unos S/30, basándose en la tarifa de la declaratoria. El causante dejaba tres inmuebles valorizados en S/90,000, S/140,000 y S/210,000. El traslado de cada uno generó su propio derecho de calificación más la inscripción proporcional, elevando el total referencial por encima de S/1,450. El desfase obligó a posponer el trámite dos meses mientras reunían los fondos.
Conclusión
Ya sabes cómo calcular derechos registrales de una herencia: tarifa fija para la declaratoria, más calificación e inscripción por cada bien trasladado.
Inventaría todos los bienes antes de presupuestar, porque el costo real vive en las transferencias y no en la declaratoria. Para sucesiones complejas, consulta con el notario y con la oficina registral.